Vous avez peur du risque ? Pourtant, vous en prenez déjà tous les jours.
Par GMfinance
Le risque n’est pas votre ennemi : vous en prenez déjà tous les jours
« Je ne veux pas investir, c’est trop risqué. »
C’est probablement l’une des phrases que j’entends le plus lorsque je parle d’investissement.
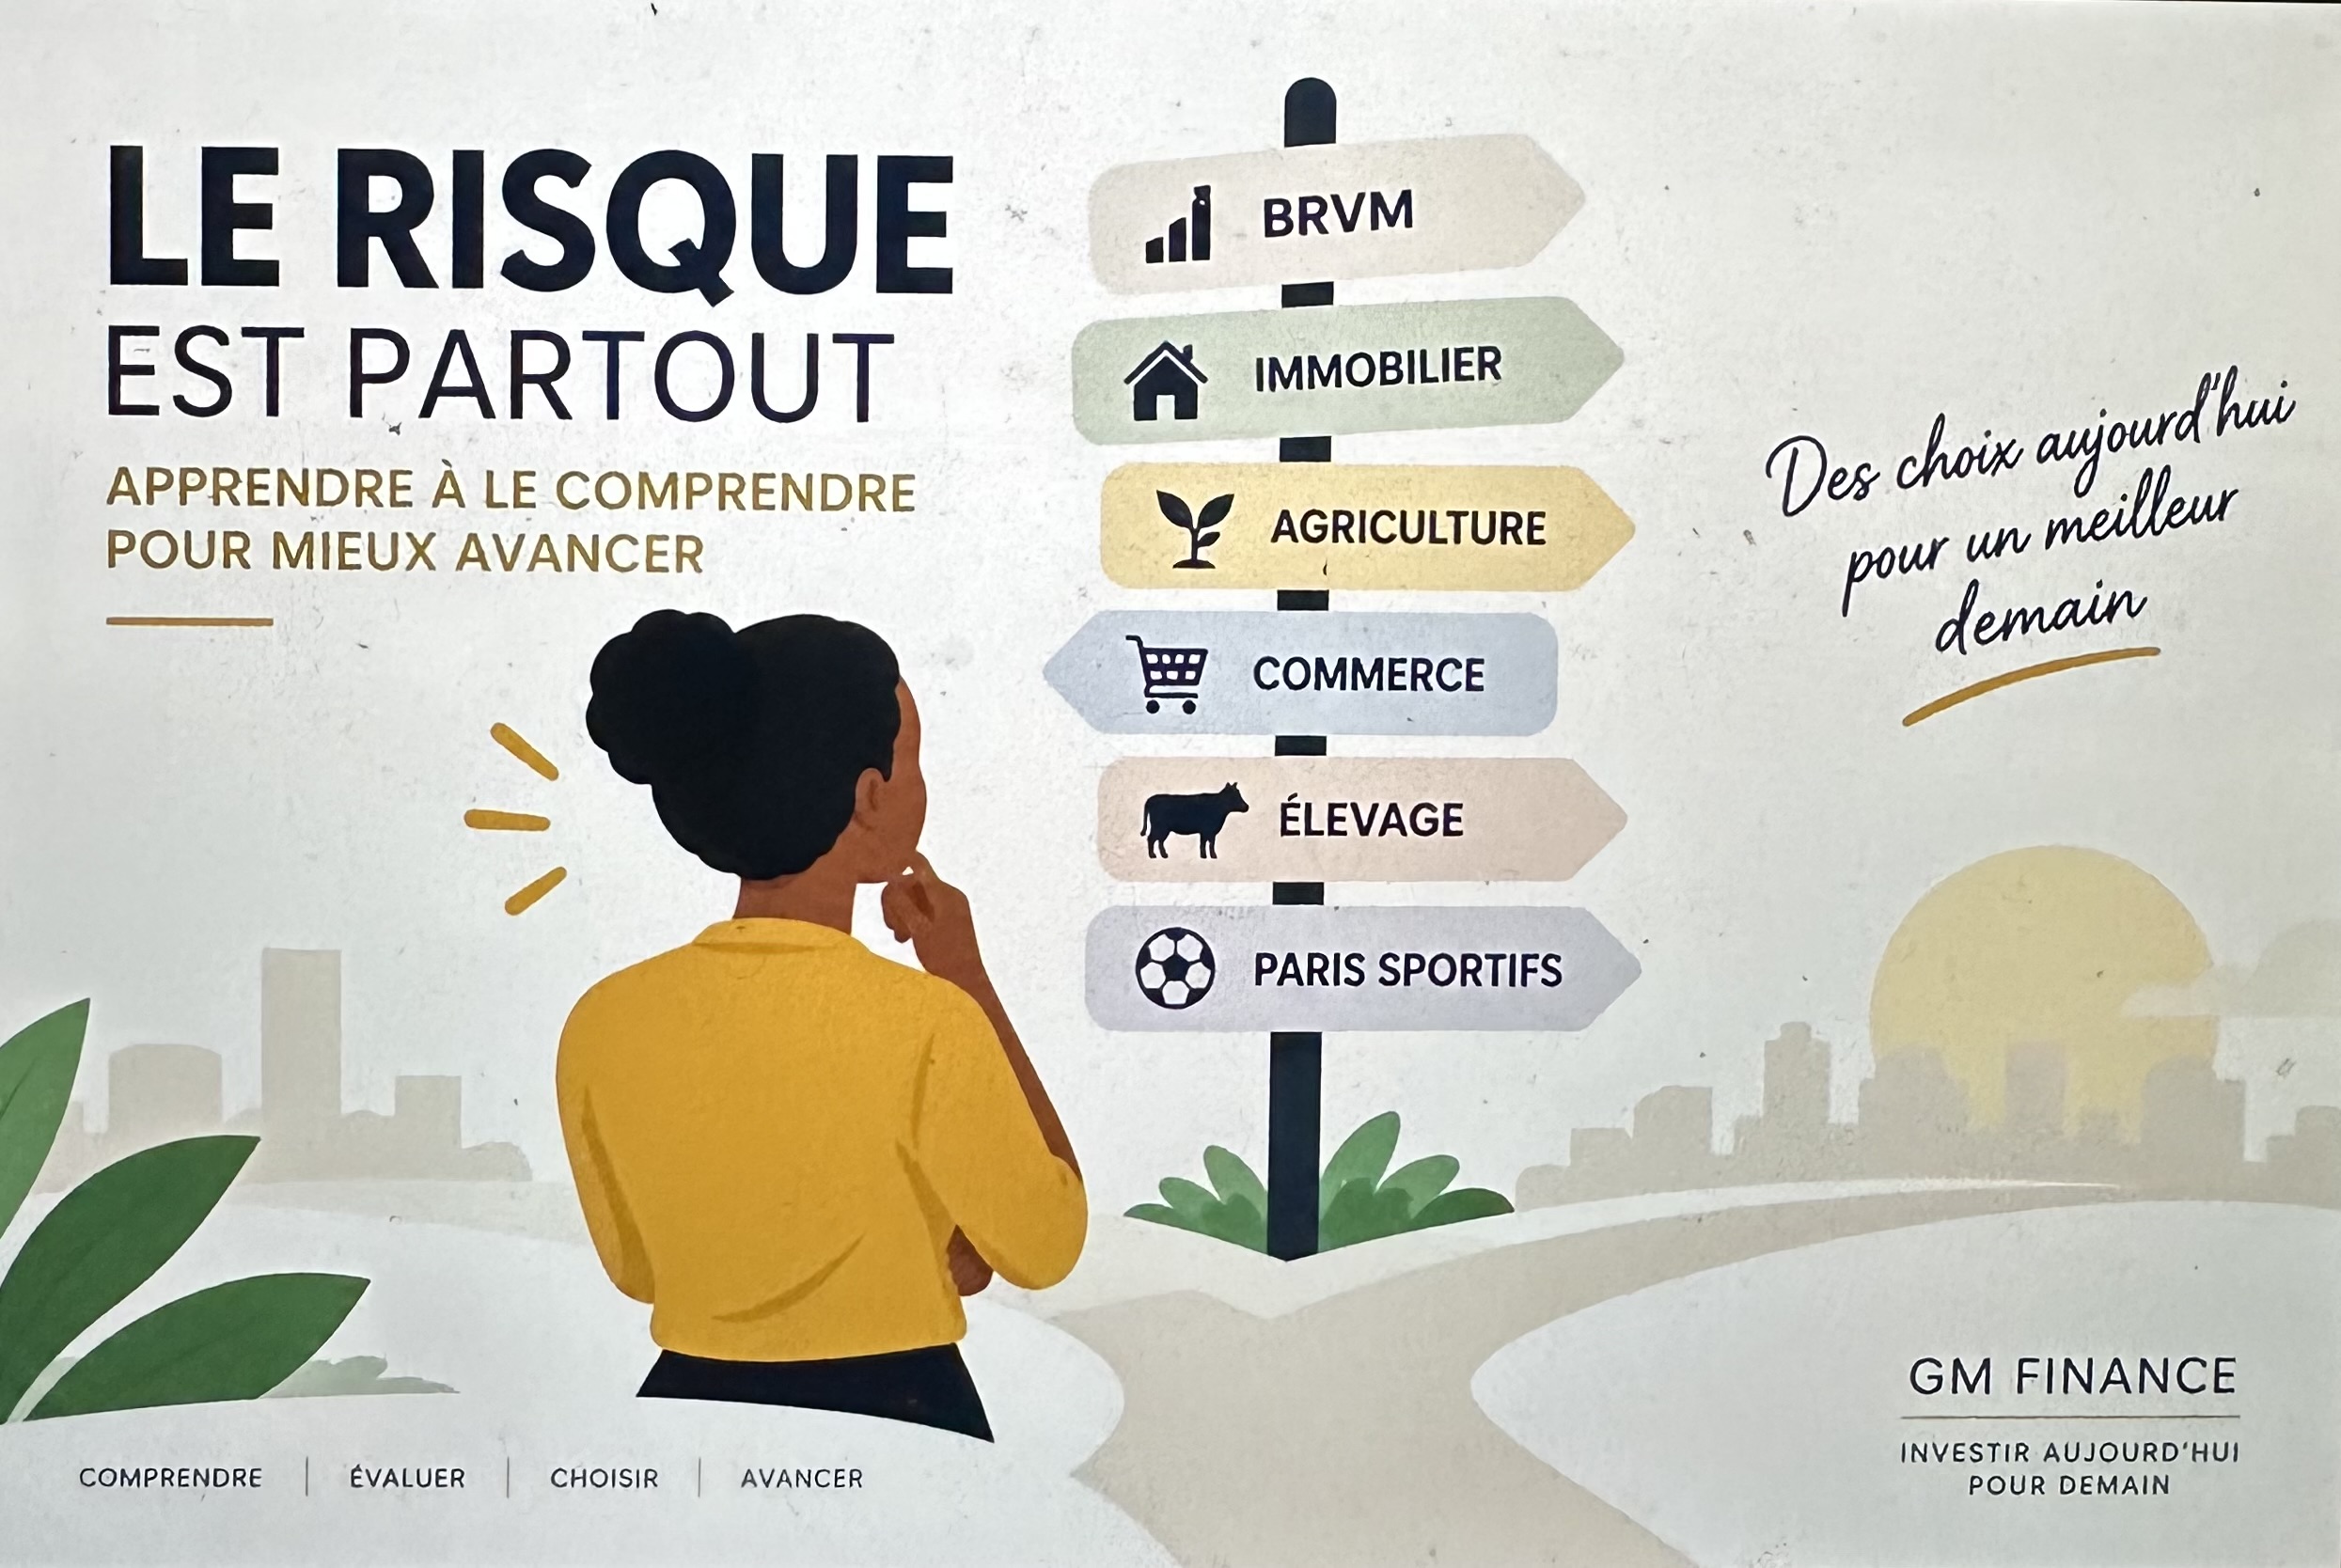
Et pourtant, ces mêmes personnes entreprennent, achètent des terrains, font de l’agriculture, élèvent du bétail, vendent des vêtements ou des bijoux, prêtent de l’argent à leurs proches et, parfois, font même des paris sportifs.
Toutes ces décisions ont quelque chose en commun :
leur résultat futur est incertain.
Alors pourquoi utilisons-nous immédiatement le mot risque lorsqu’il s’agit d’investissement financier, mais beaucoup moins lorsque nous parlons des autres décisions économiques que nous prenons quotidiennement ?
Le problème n’est peut-être pas le risque.
Le problème est notre manière de le comprendre.
Le risque, ce n’est pas simplement « perdre son argent »
Lorsqu’une personne entend :
« Cet investissement comporte un risque. »
Elle imagine souvent le pire scénario :
« Donc je peux tout perdre. »
Mais en finance, le risque est beaucoup plus large.
Il représente notamment l’incertitude entourant le résultat futur.
Vous investissez parce que vous attendez quelque chose demain. Mais le résultat que vous obtiendrez réellement peut être différent de celui que vous aviez prévu.
Et cette différence peut être favorable… ou défavorable.
Si vous espériez gagner 10 %, votre résultat réel pourrait être 10 %, 5 %, 15 %, 0 % ou même être négatif selon l'investissement.
Le risque, c'est donc aussi l'éventail des résultats possibles autour de ce que vous espériez obtenir.
Vous connaissez déjà le risque. Vous lui donnez simplement d’autres noms.
Prenons quelque chose de beaucoup plus familier.
Vous achetez une parcelle.
Vous pouvez considérer la terre comme un investissement relativement sécuritaire.
Pourtant, plusieurs incertitudes existent : les documents peuvent présenter un problème, la zone peut se développer moins rapidement que prévu, vous pourriez avoir de la difficulté à trouver un acheteur au moment souhaité ou devoir vendre à un prix inférieur à vos attentes.
Ce sont des risques.
Vous faites de l’agriculture ?
La météo, les maladies, le rendement des récoltes, le prix des intrants et le prix auquel vous pourrez vendre votre production constituent autant de sources d’incertitude.
Vous faites de l’élevage ?
Maladie, mortalité, coût de l’alimentation, demande, prix de vente : encore du risque.
Vous importez des vêtements ou des bijoux pour les revendre ?
Vous prenez notamment le risque que la demande soit inférieure à vos prévisions, que vos marchandises restent invendues ou que vos coûts augmentent.
Même garder son argent sans investir comporte un risque souvent moins visible : l'inflation peut progressivement réduire son pouvoir d'achat.
La question n'a donc jamais réellement été :
« Comment vivre sans risque ? »
La meilleure question est :
« Quels risques suis-je prêt à prendre pour atteindre mes objectifs ? »
Tous les risques ne se ressemblent pas
C’est là que l’investissement devient beaucoup plus intéressant.
Deux placements peuvent être qualifiés de « risqués » tout en exposant l’investisseur à des incertitudes complètement différentes.
Imaginez que vous placiez 1 000 000 FCFA dans un certificat de dépôt.
L'institution vous promet de vous verser des intérêts et de vous restituer votre capital selon les conditions prévues.
Quel est le risque ?
Ce n'est pas nécessairement une courbe qui monte et descend chaque matin sur votre téléphone.
L'un des risques que vous prenez est simplement :
« L'institution sera-t-elle capable d'honorer ses engagements envers moi ? »
Dans un scénario normal, vous récupérez votre capital et les intérêts prévus.
Dans un scénario défavorable, vous pourriez subir un retard, ne pas recevoir la totalité des intérêts attendus ou, dans une situation beaucoup plus grave selon la structure et les protections applicables, subir une perte sur le capital.
Si l'émetteur présente une situation financière extrêmement solide, ce risque de crédit peut être faible.
Mais faible ne signifie jamais inexistant.
Et d'autres risques peuvent subsister. Par exemple, votre argent pourrait être difficilement accessible avant l'échéance. Ou le rendement obtenu pourrait être inférieur à l'inflation.
Un même investissement peut donc contenir plusieurs risques différents.
Avec une action, l’incertitude devient beaucoup plus visible
Prenons maintenant une action.
Vous investissez 1 000 000 FCFA aujourd'hui.
Contrairement à un placement dont les paiements sont contractuellement déterminés, personne ne vous garantit exactement combien vaudront vos actions lorsque vous aurez besoin de votre argent.
Imaginons uniquement pour comprendre le concept qu'au moment où vous souhaitez vendre, différents scénarios plausibles puissent conduire votre investissement entre :
800 000 FCFA et 1 200 000 FCFA.
Cela correspondrait à un rendement situé entre −20 % et +20 %.
Ce n'est pas une prévision du comportement des actions : c'est simplement une illustration de l'incertitude.
Vous pourriez gagner.
Vous pourriez perdre.
Et plus l'éventail des résultats possibles est large, plus l'incertitude entourant votre résultat est importante.
C'est cette réalité que l'investisseur doit apprendre à accepter avant d'investir.
Il n’existe pas « un risque » : il existe des risques
C'est probablement la distinction la plus importante.
Lorsqu'on analyse un investissement, on peut rencontrer notamment le risque de crédit — l'émetteur pourrait avoir des difficultés à vous rembourser.
Le risque de marché — la valeur de votre investissement peut fluctuer.
Le risque de liquidité — vous pourriez ne pas réussir à vendre rapidement au prix souhaité.
Le risque de taux d'intérêt — une variation des taux peut modifier la valeur de certains placements.
Le risque d'inflation — votre rendement peut ne pas suffire à préserver votre pouvoir d'achat.
Le risque opérationnel ou commercial — particulièrement important lorsque vous investissez dans une entreprise ou une activité économique.
Et la liste peut continuer.
C'est pour cette raison que dire simplement « cet investissement est risqué » apporte finalement très peu d'information.
Je préfère demander :
Quel risque ?
Quelle est sa probabilité ?
Quelle pourrait être son ampleur ?
Puis-je financièrement supporter cette conséquence ?
Et suis-je suffisamment rémunéré pour accepter ce risque ?
À la BRVM, le raisonnement reste exactement le même
Lorsqu'on arrive sur les marchés financiers, on retrouve différentes grandes familles de placements.
Les titres à revenu fixe, comme certaines obligations et autres instruments de dette, ont généralement des flux plus prévisibles que les actions lorsque l'émetteur est solide. Mais ils comportent toujours des risques : crédit, taux, liquidité, inflation, etc.
Les actions exposent davantage l'investisseur aux performances de l'entreprise et aux fluctuations du marché. Le rendement futur est donc plus incertain.
Les placements alternatifs constituent une catégorie très vaste pouvant inclure différents types d'actifs et de stratégies. Leur niveau de risque ne peut pas être résumé par une seule étiquette : il faut analyser chaque investissement individuellement.
Et même à l'intérieur d'une même catégorie, le risque peut être radicalement différent.
Une obligation émise par un débiteur financièrement très solide n'a pas le même risque qu'une obligation émise par une entreprise proche de la faillite.
Une grande entreprise rentable, peu endettée et générant beaucoup de trésorerie n'a pas nécessairement le même profil de risque qu'une petite société fortement endettée dont les bénéfices sont très instables.
Dire « j'investis en actions » ne nous dit donc pas encore suffisamment de choses sur le risque que vous prenez.
Votre objectif n'est pas d'éliminer le risque
Et c'est probablement là que notre perception doit changer.
Le but d'un investisseur n'est pas nécessairement de rechercher zéro risque.
Parce que cette recherche peut elle-même avoir un coût.
Si vous refusez toute fluctuation et conservez votre argent pendant des décennies dans des placements dont le rendement ne compense pas l'inflation, vous avez peut-être évité certains risques tout en en acceptant un autre : la perte de pouvoir d'achat.
L'objectif est plutôt de prendre des risques que l'on comprend, que l'on peut supporter et qui sont cohérents avec nos objectifs.
Une personne qui doit acheter sa maison dans six mois ne devrait probablement pas accepter la même incertitude sur cet argent qu'une personne qui investit pour sa retraite dans trente ans.
Le risque acceptable dépend donc également de vous.
De votre horizon.
De votre situation financière.
De vos obligations.
De votre capacité à absorber une perte.
Et de votre tolérance psychologique aux fluctuations.
Arrêtons d'avoir peur du mot « risque »
Le risque n'est ni automatiquement bon, ni automatiquement mauvais.
C'est une caractéristique d'une décision dont le résultat futur est incertain.
Nous en prenons lorsque nous créons une entreprise.
Lorsque nous achetons un terrain.
Lorsque nous faisons de l'agriculture.
Lorsque nous prêtons de l'argent.
Et lorsque nous investissons à la BRVM.
La différence entre prendre un risque intelligemment et simplement jouer avec son argent réside en grande partie dans notre capacité à identifier ce risque, l'évaluer, déterminer si nous pouvons le supporter et décider consciemment si nous voulons l'accepter.
Alors, la prochaine fois que quelqu'un vous dira :
« Cet investissement est risqué. »
Ne partez pas immédiatement en courant.
Posez plutôt une question :
« De quel risque parle-t-on exactement ? »
Puis une deuxième :
« Est-ce un risque que je comprends et que je suis prêt à prendre pour atteindre mon objectif ? »
Car devenir un meilleur investisseur ne consiste pas à apprendre à ne plus avoir de risque.
Cela consiste à apprendre quels risques méritent d'être pris — et lesquels vous préférez laisser aux autres.